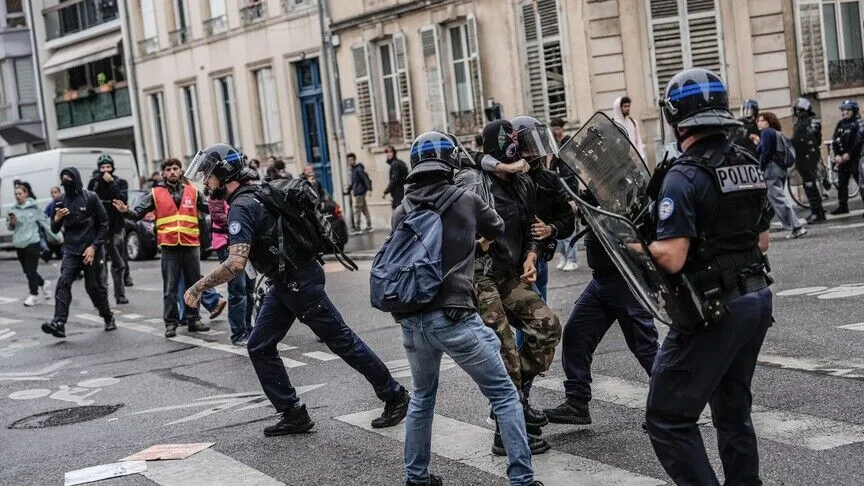

Francuska se suočava sa sve ozbiljnijim ekonomskim i političkim pritiscima. Talas protesta, rastući javni dug i nemogućnost političkih blokova da postignu dogovor o budžetskim mjerama ponovo su otvorili pitanje stabilnosti druge najveće ekonomije Evropske unije.
Dok građani protestuju zbog stanja u obrazovanju, visokih životnih troškova i sve neizvjesnije budućnosti mladih, finansijska tržišta sve pažljivije prate sposobnost Pariza da zaustavi rast zaduženosti i kontroliše državnu potrošnju.
Kako piše „MoneyWeek“, neposredna opasnost od nemogućnosti Francuske da otplaćuje dug i dalje je veoma mala. Međutim, kombinacija visokih rashoda, skupljeg zaduživanja i duboke političke podijeljenosti mogla bi imati ozbiljne posljedice po cijelu evrozonu.
Protesti otkrivaju dublje nezadovoljstvo u francuskom društvu
Desetine srednjih škola širom Francuske ponovo su blokirane, dok su sindikati pripremali štrajk na nacionalnom nivou. Očekivalo se da se protestima u brojnim gradovima pridruže željezničari, nastavnici i zaposleni u privatnom sektoru.
Rafaela Uzan iz Savjeta za spoljne odnose ukazuje da su početni protesti učenika bili podstaknuti konkretnim problemima u obrazovanju, među kojima su pretrpane učionice, preopterećeni rasporedi i dotrajala školska infrastruktura.
Međutim, nezadovoljstvo je preraslo u širi izraz generacijskog jaza. U zemlji u kojoj je nezaposlenost mladih visoka, a izdvajanja za penzije dostižu približno 15 odsto BDP-a, sve više mladih strahuje za svoju budućnost.
Dodatni pritisak stvaraju rastući životni troškovi i cijene goriva. Dio demonstracija prate i nasilje grupa poznatih kao „crni blok“, kao i pljačke, navodi „MoneyWeek“.
Vlada nudi ustupke, ali novca za reforme je sve manje
Francuska vlada ponudila je niz mjera kako bi odgovorila na nezadovoljstvo u obrazovanju. Među prijedlozima su ukidanje nepopularne platforme Parcoursup, koja se koristi za prijavljivanje i upis na visokoškolske ustanove, kao i otvaranje 15.000 novih mjesta u visokom obrazovanju.
Predloženo je i ograničavanje broja učenika u odjeljenjima drugog razreda srednje škole na 28, uz četiri milijarde evra povoljnih kredita za obnovu dotrajalih školskih objekata.
Ipak, mogućnosti vlasti da finansira nove mjere sve su ograničenije.
Prema analizi „MoneyWeeka“, Francuska se suočava sa tri međusobno povezana problema: pogoršanjem javnih finansija, snažnim društvenim otporom smanjenju državne potrošnje i političkim sistemom koji teško postiže dogovor o tome ko treba da snosi teret budžetskih ušteda.
Javni dug dostigao 3.460 milijardi evra
Razmjere problema najbolje ilustruju podaci o državnoj potrošnji i zaduženosti.
Prema podacima koje navodi „MoneyWeek“, državna potrošnja u Francuskoj iznosi 57,3 odsto bruto domaćeg proizvoda. Veći udio u Evropi, prema istom izvoru, bilježi samo Finska.
Francuska država ima snažnu ulogu u finansiranju javnih službi, javnog prevoza, energetike i komunalnih djelatnosti.
Endru Nil u „Daily Mailu“ navodi da više od 30 miliona od preko 55 miliona odraslih stanovnika Francuske većinu prihoda ostvaruje preko države, kroz penzije, zaposlenje u javnom sektoru ili socijalna davanja.
Za državne penzije izdvaja se oko 15 odsto BDP-a, što je približno šest procentnih poena iznad evropskog prosjeka, prema podacima navedenim u tekstu.
Problem je u tome što državni prihodi ne prate rashode. Dok potrošnja dostiže 57,3 odsto BDP-a, poreski prihodi iznose 52,2 odsto.
Budžetski deficit u 2025. godini iznosio je 5,1 odsto BDP-a, što je bio četvrti najveći deficit u Evropskoj uniji.
Ukupan javni dug dostigao je 3.460 milijardi evra, odnosno oko 116 odsto BDP-a. Veći udio javnog duga u BDP-u unutar EU imaju Grčka i Italija.
Posebno zabrinjavaju troškovi servisiranja duga. Oni su porasli sa 1,3 odsto BDP-a u 2020. godini na 2,2 odsto u 2025, dok se za 2026. godinu navodi procjena od 2,6 odsto BDP-a.
Politička blokada otežava donošenje budžeta
Francuski problemi sa javnim finansijama nisu nastali preko noći. Zemlja, prema podsjećanju „MoneyWeeka“, nije imala uravnotežen budžet još od 1974. godine.
Međutim, sadašnju situaciju dodatno je pogoršala politička kriza.
Predsjednik Emanuel Makron raspisao je parlamentarne izbore 2024. godine, nakon teškog poraza njegovih saveznika na izborima za Evropski parlament, nadajući se da će ponovo učvrstiti politički autoritet.
Umjesto stabilnije većine, Nacionalna skupština ostala je podijeljena između tri velika politička bloka: krajnje desnice koju predvodi Marin le Pen, Makronovih saveznika i ljevičarskog saveza u kojem značajnu ulogu ima Žan-Lik Melanšon.
Takav raspored snaga otežao je formiranje stabilne parlamentarne podrške budžetskim odlukama.
Godišnji proces usvajanja budžeta, kako ocjenjuje „The Wall Street Journal“, pretvorio se u politički haos. Padali su premijeri koji su pokušavali da sprovedu velika smanjenja državne potrošnje, dok je nervoza na finansijskim tržištima rasla.
Deficit se zadržao iznad pet odsto BDP-a, a prema projekciji koju prenosi „MoneyWeek“, do 2030. godine mogao bi dostići 6,8 odsto.
Da li Francuskoj prijeti bankrot?
Uprkos rastućem dugu i sve skupljem zaduživanju, neposredna opasnost od nemogućnosti otplate francuskog državnog duga i dalje se smatra veoma malom.
Francuska ima raznovrsnu privredu, razvijeno tržište državnih obveznica i pristup finansijskoj infrastrukturi evrozone. Glavni problem za sada nije neposredna nesposobnost izmirivanja obaveza, već sve manji prostor za budžetske mjere i rast troškova finansiranja države.
Ipak, finansijska tržišta već pokazuju zabrinutost.
Prema podacima koje prenosi „MoneyWeek“, prinos na desetogodišnje francuske državne obveznice kreće se oko pet odsto, što je više od 150 baznih poena iznad prinosa na odgovarajuće njemačke obveznice.
Drugim riječima, investitori traže veću naknadu za rizik kada pozajmljuju novac Francuskoj nego kada kupuju njemačke državne obveznice.
Premija rizika u odnosu na Njemačku približno se utrostručila od februara i dostigla nivo koji se posljednji put bilježio tokom dužničke krize evrozone 2011. godine.
Evropska centralna banka kao posljednja zaštita?
Analitičari koje prenosi „MoneyWeek“ smatraju da još nema razloga za neposrednu paniku.
Nil Anmak u komentaru za „Breakingviews“ ocjenjuje da su troškovi servisiranja francuskog duga i dalje niži nego u Italiji i da se njima još može upravljati.
Važnu ulogu igra i prosječni rok dospijeća francuskog duga, koji iznosi oko osam godina. To znači da se rast prinosa ne prenosi odmah na cjelokupan dug, već postepeno, kako stare obaveze dospijevaju i zamjenjuju se novim zaduživanjem.
U analizi se navodi i da francuski građani posjeduju približno polovinu državnog duga, dok postoji prostor da domaće banke povećaju kupovinu državnih obveznica.
Autori razmatraju i mogućnost intervencije Evropske centralne banke, uz ocjenu da bi ECB vjerovatno pokušala da spriječi scenario u kojem bi finansijski problemi Francuske ugrozili stabilnost zajedničke valute.
Ipak, eventualna intervencija nije unaprijed zagarantovana. Ona bi zavisila od okolnosti, uslova i odluka nadležnih evropskih institucija.
Izbori 2027. dodatni izvor neizvjesnosti
Politička budućnost Francuske mogla bi dodatno uticati na povjerenje investitora. Predsjednički izbori očekuju se u proljeće 2027. godine, a kampanja bi mogla dodatno zaoštriti raspravu o državnoj potrošnji, porezima i budućnosti socijalnog sistema.
„MoneyWeek“ upozorava da bi eventualna pobjeda populističke krajnje desnice ili radikalne ljevice mogla otvoriti nova pitanja o fiskalnoj politici i odnosima buduće vlasti sa evropskim institucijama.
U analizi se navodi i bojazan da bi politički sukobi mogli otežati eventualnu podršku Evropske centralne banke ukoliko se dužnička kriza produbi.
Kriza Francuske mogla bi se preliti na cijelu evrozonu
Francuska je jedna od ključnih ekonomija Evropske unije, pa bi ozbiljniji finansijski problemi u toj zemlji imali posljedice daleko izvan njenih granica.
Zbog toga analitičari ne posmatraju francuski dug samo kao nacionalni problem, već i kao potencijalni rizik za stabilnost evrozone.
Ipak, ekonomska slika nije jednaka za sve dijelove francuske privrede. Dejvid Stivenson u „The Telegraphu“ smatra da politički i fiskalni problemi ne znače automatski da investitori treba potpuno da izbjegavaju francusko tržište.
Francuska i dalje ima brojne međunarodno konkurentne kompanije, koje bi mogle ostati otporne čak i u slučaju produžene političke i ekonomske nestabilnosti.
Najveći izazov za Pariz zato ostaje pronalaženje političkog dogovora o smanjenju deficita i kontroli javnog duga, bez produbljivanja društvenog nezadovoljstva.
Upravo će sposobnost Francuske da uskladi te dvije potrebe biti važna ne samo za njenu ekonomsku budućnost već i za stabilnost cijele Evropske unije.